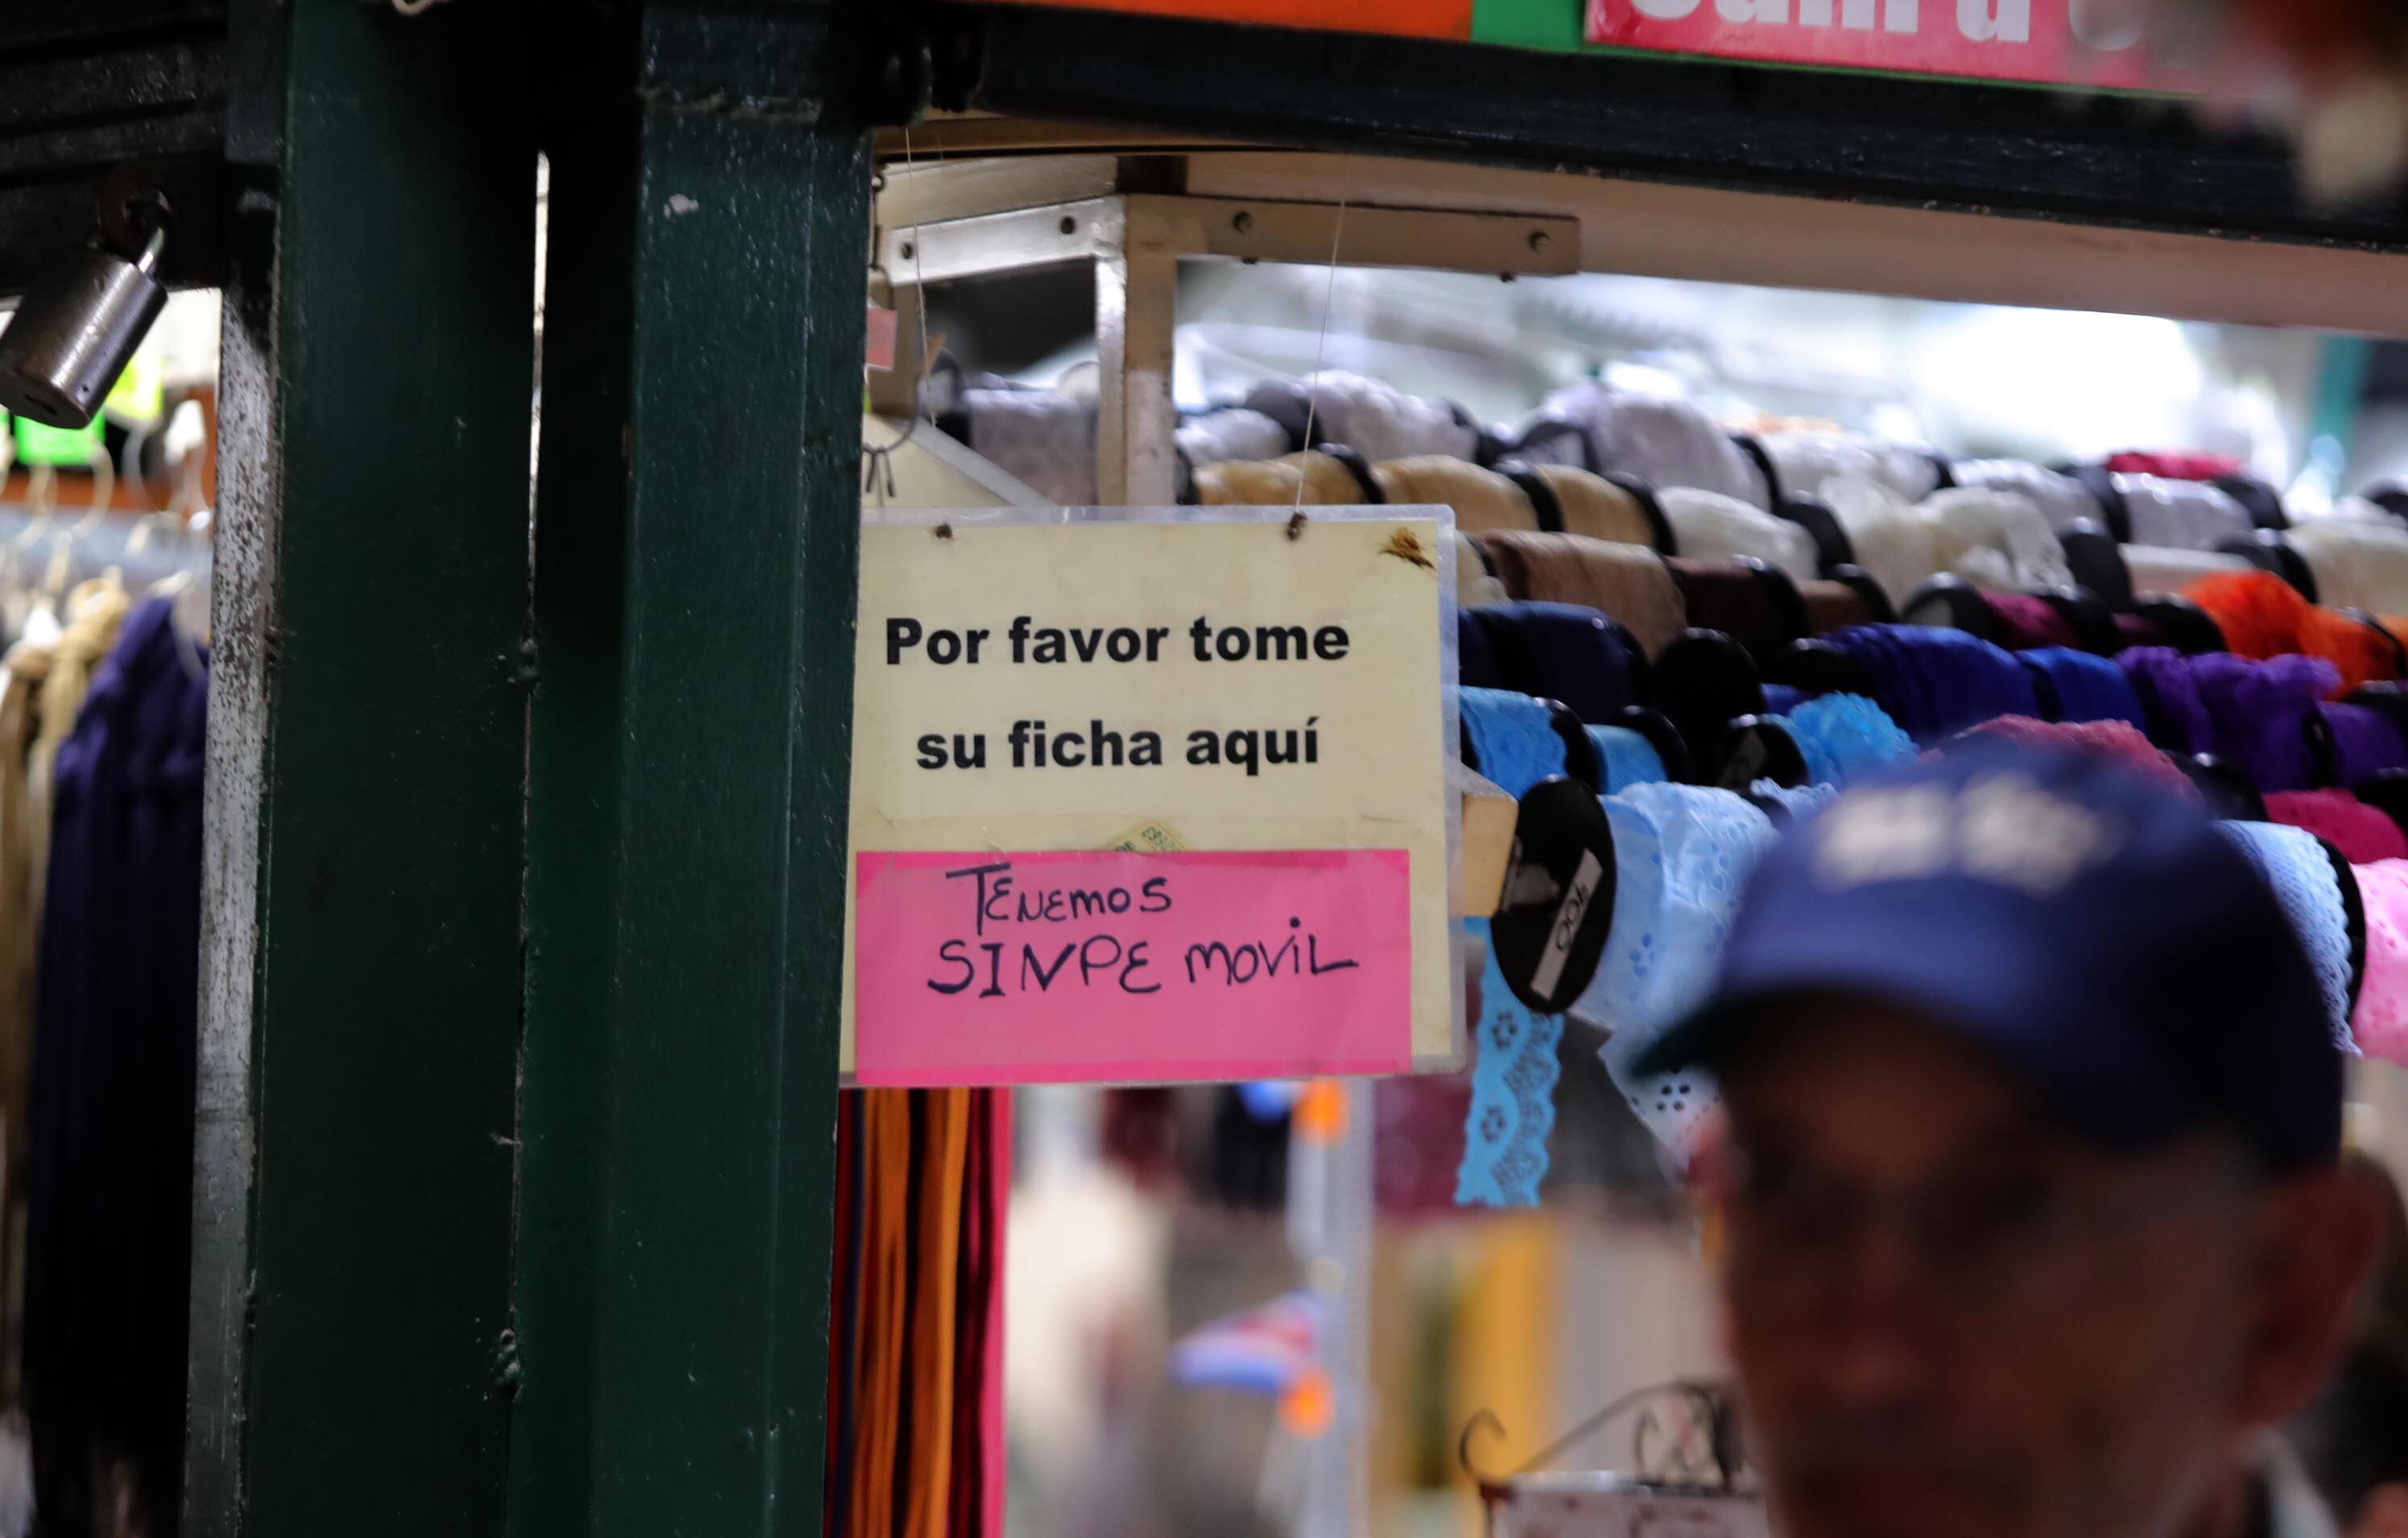
El Sinpe Móvil es una gran salvada para pagar y cobrar rapidito. Desde el emprendedor que vende repostería hasta el profesional que da sus consultas, muchos lo usan para facilitar el negocio.
Sin embargo, el Ministerio de Hacienda le puso el ojo a esta herramienta y acaba de sacar una nueva regla que toca directamente a todos los que tienen una actividad económica.
¿Qué es lo que pide Hacienda exactamente?
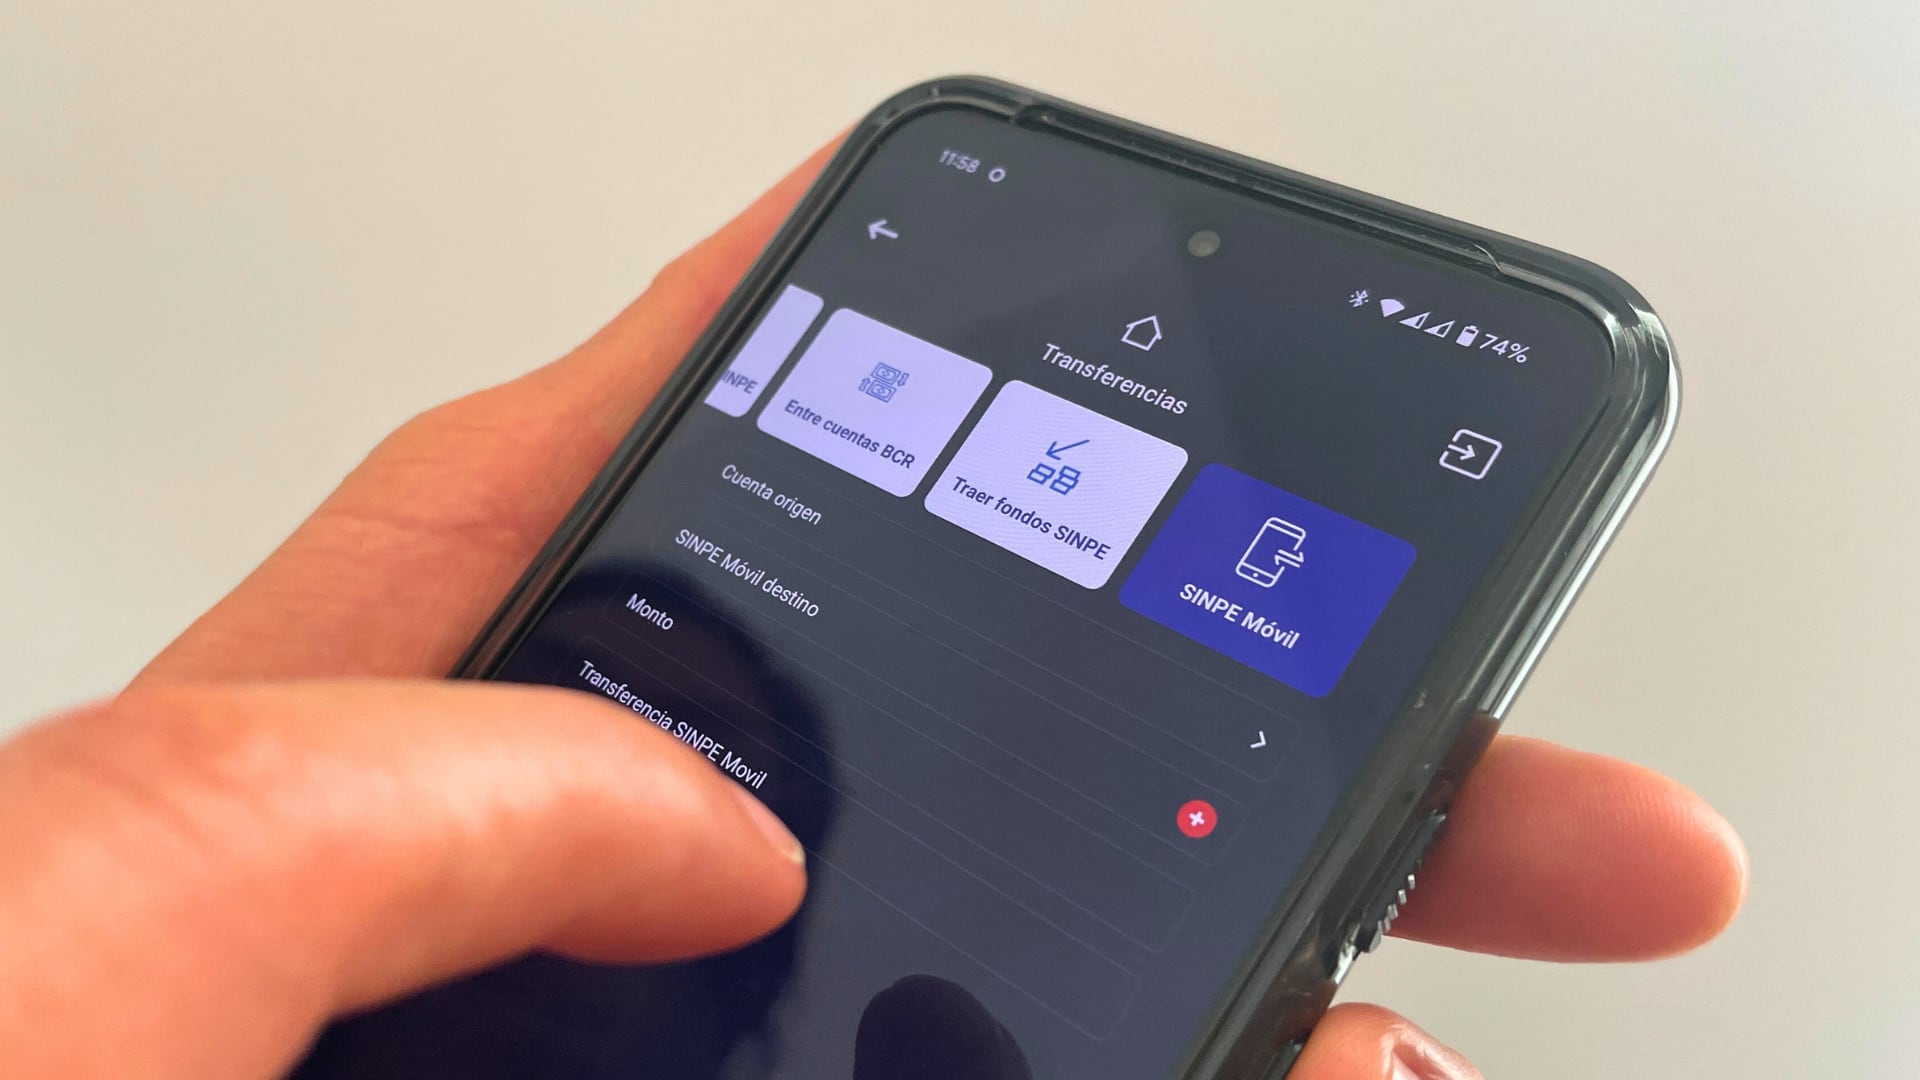
Resulta que, por medio de la Dirección General de Tributación, ahora será totalmente obligatorio que los contribuyentes registren el número de teléfono que tienen asociado a su cuenta bancaria para recibir los pagos de sus clientes.
Este dato tendrá que quedar bien anotado en su Registro Único Tributario (RUT). Así lo dejó en firme el Decreto Ejecutivo n.º 45953-H, que se publicó recién el pasado 16 de octubre.
¿Por qué hay que registrar el número?
La justificación de las autoridades es muy clara: buscan mejorar la trazabilidad y tener un mayor control tributario.
Hacienda sabe que no todo lo que pasa por Sinpe es de negocios, pero reconocen que hay muchas transacciones sujetas al pago de impuestos que no se están declarando completas o que se mueven en la pura informalidad.
Y es que el Sinpe se usa demasiado. Según datos del Banco Central de Costa Rica (BCCR), al cierre de mayo del 2026 había 4,8 millones de líneas activas en la plataforma, moviendo la increíble suma de ¢12,5 billones durante el 2025.
El decreto asegura que esta información estará protegida por la confidencialidad tributaria y las leyes de protección de datos personales.
Plazos y multas: Evítese una sanción
Ahora bien, ¿para cuándo hay que hacer este trámite? El decreto le da a Tributación un plazo máximo de tres meses para acomodar sus formularios, arreglar los sistemas y avisar cómo será el procedimiento oficial.
Una vez que Hacienda publique esa resolución, los contribuyentes que ya están inscritos tendrán un año de tiempo para cumplir con el requisito y actualizar su información.
Si se le vence el plazo y no registra o modifica sus datos, le puede caer una de las severas sanciones del Código Tributario.
La multa le podría salir cara: equivale al 2% de sus ingresos brutos del año anterior. El castigo mínimo es de tres salarios base y el máximo de 100.